Przy kasie, w sklepie internetowym albo podczas zakupów na telefonie liczy się kilka sekund, ale pośpiech łatwo prowadzi do pomyłki. Pokażę, jak płacić blikiem kodem, zbliżeniowo i online, a także jak ustawić tę usługę oraz korzystać z niej bezpiecznie.
Najważniejsze zasady płatności BLIKIEM w kilku prostych krokach
- Potrzebujesz aplikacji bankowej z aktywną usługą BLIK oraz środków na koncie.
- Przy płatności kodem wpisujesz 6-cyfrowy kod i zatwierdzasz transakcję w aplikacji.
- W sklepie stacjonarnym możesz zapłacić także zbliżeniowo, jeśli telefon i bank obsługują tę funkcję.
- Przed akceptacją zawsze sprawdzaj kwotę i nazwę odbiorcy wyświetloną w aplikacji.
- Nigdy nie podawaj kodu BLIK osobie, która prosi o niego przez telefon, komunikator lub media społecznościowe.
Co trzeba mieć, zanim zaczniesz płacić BLIKIEM
Do płatności potrzebujesz konta w banku, którego aplikacja obsługuje BLIK, oraz aktywnej aplikacji mobilnej. Telefon musi mieć dostęp do internetu, ponieważ kod jest generowany i weryfikowany przez system bankowy. W przypadku płatności zbliżeniowej potrzebna będzie dodatkowo funkcja NFC, czyli technologia umożliwiająca bezprzewodową komunikację telefonu z terminalem.
Nie instalujesz osobnej aplikacji BLIK. Usługa znajduje się w aplikacji banku, choć jej położenie może być różne. Najczęściej przycisk BLIK jest widoczny na ekranie głównym albo w sekcji płatności. Jeśli go nie widzisz, sprawdź aktualizację aplikacji, ustawienia płatności mobilnych oraz listę obsługiwanych funkcji w swoim banku.
Przed pierwszą transakcją dobrze jest ustawić blokadę telefonu za pomocą kodu PIN, odcisku palca lub rozpoznawania twarzy. Sam BLIK nie zastępuje zabezpieczeń urządzenia. Odblokowany telefon pozostawiony bez nadzoru może ułatwić dostęp także do aplikacji bankowej.
Jak zapłacić kodem BLIK w sklepie i internecie
Płatność przy kasie
Przy kasie wybierz na terminalu opcję płatności BLIK albo poinformuj sprzedawcę, że chcesz skorzystać z tej metody. W aplikacji bankowej otwórz BLIK i wyświetl jednorazowy kod. Wpisz go na terminalu, a potem sprawdź powiadomienie w aplikacji i zatwierdź transakcję.
- Otwórz aplikację bankową i wybierz BLIK.
- Wyświetl 6-cyfrowy kod.
- Wpisz kod na terminalu.
- Sprawdź kwotę oraz nazwę punktu płatniczego.
- Zatwierdź operację w aplikacji banku.
Kod jest jednorazowy i ma krótki czas ważności. Jeśli transakcja się nie powiedzie, wygeneruj nowy zamiast ponownie podawać poprzedni. W praktyce najczęściej problem wynika z przekroczenia czasu, braku internetu albo wpisania kodu po zamknięciu aplikacji bankowej.
Zakupy w sklepie internetowym
W formularzu płatności wybierz BLIK, a następnie wpisz kod wygenerowany w aplikacji bankowej. Na telefonie pojawi się prośba o potwierdzenie. Zanim ją zaakceptujesz, sprawdź, czy kwota zgadza się z zamówieniem i czy odbiorcą jest właściwy sklep.
Niektóre sklepy pozwalają zapisać płatność BLIK bez konieczności przepisywania kodu przy kolejnych zakupach. To wygodne rozwiązanie, ale korzystałbym z niego tylko na własnym urządzeniu i w zaufanym sklepie. W ustawieniach aplikacji lub bankowości internetowej można zwykle usunąć zapamiętane zgody.
| Gdzie płacisz | Co robisz | Co sprawdzasz |
|---|---|---|
| Sklep stacjonarny | Wpisujesz kod na terminalu i potwierdzasz w aplikacji | Kwotę oraz nazwę punktu |
| Sklep internetowy | Wybierasz BLIK, wpisujesz kod i akceptujesz powiadomienie | Adres sklepu, kwotę i dane odbiorcy |
| Płatność zapisana | Akceptujesz transakcję bez przepisywania kodu | Czy zgoda dotyczy właściwego sprzedawcy |
Płatność zbliżeniowa BLIK telefonem
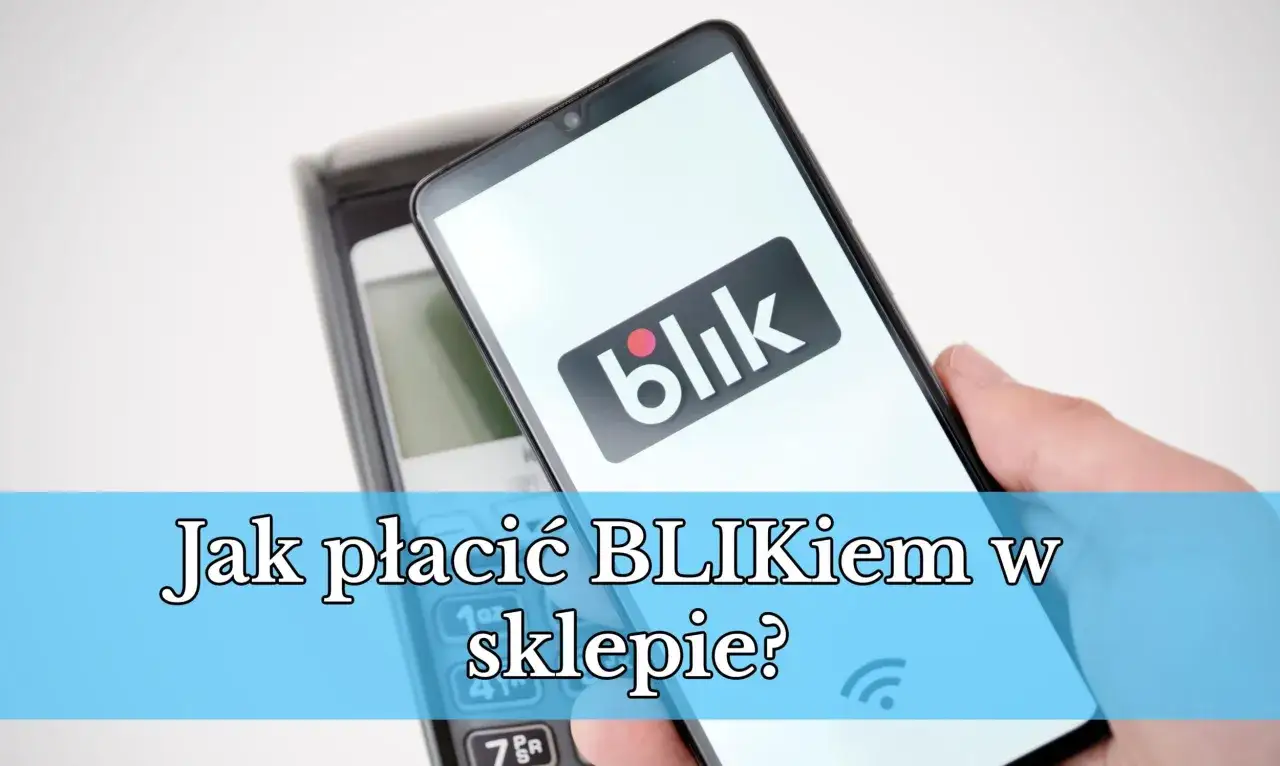
Przy płatności zbliżeniowej nie generujesz kodu i nie wpisujesz go na terminalu. Odblokowujesz telefon, zbliżasz go do terminala i potwierdzasz operację zgodnie z ustawieniami urządzenia lub aplikacji bankowej. To rozwiązanie działa podobnie do płatności kartą w telefonie, ale jest obsługiwane przez aplikację banku.
Aby rozpocząć, włącz NFC w telefonie i aktywuj płatności zbliżeniowe BLIK w aplikacji. W zależności od banku możesz też wskazać BLIK jako domyślną metodę płatności. Funkcja jest dostępna przede wszystkim na telefonach z Androidem, a jej obsługa na innych systemach zależy od konkretnego banku i modelu urządzenia.
Jeżeli terminal nie reaguje, przyłóż telefon do jego górnej lub tylnej części, ponieważ tam zwykle znajduje się antena NFC. Zdejmij też grube etui albo etui z metalowymi elementami. Nie każdy terminal musi obsługiwać płatność zbliżeniową, dlatego w razie problemu można wrócić do klasycznego kodu.
Z mojego punktu widzenia płatność zbliżeniowa jest najwygodniejsza przy codziennych, niewielkich zakupach. Przy większej kwocie kod BLIK bywa lepszy, bo przed akceptacją łatwiej świadomie przejrzeć szczegóły transakcji w aplikacji.
Ustawienia, limity i bezpieczeństwo
Co sprawdzić w aplikacji bankowej
Bank sam ustala dostępne limity, a ich nazwy mogą się różnić. Zwykle osobno konfiguruje się płatności kodem, płatności zbliżeniowe, wypłaty z bankomatu oraz przelewy na telefon. Jeśli transakcja jest odrzucana mimo prawidłowego kodu, sprawdź przede wszystkim limit dzienny, saldo konta i blokadę BLIKA.
- włącz powiadomienia aplikacji bankowej,
- ustaw limit odpowiadający codziennym potrzebom,
- wyłącz funkcje, z których nie korzystasz,
- aktualizuj aplikację i system telefonu,
- nie instaluj aplikacji bankowej z nieoficjalnego źródła.
Sam BLIK zazwyczaj nie wiąże się z dodatkową opłatą za zwykłą płatność, ale bank może mieć własną tabelę opłat dla rachunku lub wybranych operacji. Przed zmianą limitu sprawdź warunki swojego banku, zwłaszcza jeśli używasz także wypłat z bankomatu albo płatności powtarzalnych.
Przeczytaj również: Co to jest iOS? iPhone - Ustawienia, bezpieczeństwo, prywatność
Jak rozpoznać próbę oszustwa
Najczęstszy schemat polega na tym, że ktoś podszywa się pod znajomego i prosi o kod BLIK. Po jego przekazaniu oszust może próbować zatwierdzić wypłatę lub płatność. Kodu nie należy podawać nikomu, nawet jeśli wiadomość wygląda na pilną i pochodzi z konta osoby, którą znasz.
Równie ważne jest samo powiadomienie w aplikacji. Oszust może wyłudzić kod, ale bez twojego potwierdzenia transakcja zwykle nie zostanie zakończona. Zatrzymaj się, przeczytaj dane odbiorcy i odrzuć operację, jeśli coś się nie zgadza.
Jeśli zatwierdziłeś podejrzaną transakcję, natychmiast skontaktuj się z bankiem, zablokuj dostęp do aplikacji i zgłoś sprawę. Nie czekaj na wyjaśnienie ze strony osoby, która prosiła o kod. W sprawach reklamacyjnych właściwym miejscem kontaktu jest bank prowadzący rachunek, ponieważ ma szczegóły konkretnej operacji.
Co zrobić, gdy płatność BLIKIEM nie przechodzi
Najpierw sprawdź, czy telefon ma połączenie z internetem i czy aplikacja bankowa działa prawidłowo. Przy płatności kodem wygeneruj nowy kod, a przy płatności zbliżeniowej upewnij się, że NFC jest włączone, telefon został odblokowany i wybrano właściwą aplikację.
- Odrzucona płatność może wynikać z limitu, braku środków albo blokady w banku.
- Brak powiadomienia często oznacza wyłączone powiadomienia lub problem z internetem.
- Terminal nie reaguje może wymagać innego ułożenia telefonu albo nie obsługiwać płatności zbliżeniowej.
- Pobrana kwota bez potwierdzenia zakupu wymaga sprawdzenia historii rachunku i kontaktu ze sprzedawcą oraz bankiem.
Nie ponawiaj płatności bez sprawdzenia historii konta. Czasem terminal lub strona sklepu nie wyświetla od razu poprawnego komunikatu, choć transakcja została już zarejestrowana. Dwukrotne zatwierdzenie może wtedy doprowadzić do podwójnego obciążenia.
Przy zwrocie pieniędzy decydują procedury sklepu i banku. Zachowaj potwierdzenie zamówienia, godzinę operacji oraz kwotę. Te informacje ułatwiają wyjaśnienie sprawy, szczególnie gdy płatność została pobrana, ale sklep nie odnotował zamówienia.
Małe ustawienie, które najbardziej poprawia bezpieczeństwo
Najpraktyczniejszy zestaw to blokada ekranu, włączone powiadomienia bankowe i umiarkowany limit BLIKA. Dzięki temu płatność pozostaje szybka, ale każda operacja wymaga świadomej akceptacji. Nie zwiększaj limitu tylko dlatego, że aplikacja pozwala to zrobić jednym kliknięciem.
Przed każdą nietypową płatnością poświęć kilka sekund na sprawdzenie kwoty i odbiorcy. To prosty nawyk, który daje więcej niż sama technologia, bo nawet bezpieczny system nie ochroni przed samodzielnym zatwierdzeniem operacji wyłudzonej przez oszusta.